שלוש קרנות פנסיה ממקומות עבודה שונים - מה עושים עם זה ואיך מנהלים נכון את החיסכון
מעבר בין מקומות עבודה לאורך השנים יכול להשאיר מאחור יותר מחשבון פנסיה אחד. ההפקדות במקום העבודה החדש עשויות להתבצע בקרן אחרת, בעוד שהחיסכון שנצבר בעבר נשאר בחשבון הקודם. כך, יכולים להיווצר עם הזמן כמה חשבונות פנסיה, חלקם פעילים וחלקם כבר לא
הבעיה אינה רק הצורך לנהל כמה חשבונות במקביל. חשבון שנשאר מאחור ממשיך להתקיים, עשוי לשאת דמי ניהול ובמקרים רבים כבר אינו כולל את אותו כיסוי ביטוחי שהיה בו כשההפקדות היו פעילות. לכן, לפני שמחליטים אם ואיך לבצע איחוד קרנות פנסיה, הצעד הראשון הוא להבין אילו חשבונות קיימים ומה המשמעות של השארתם כפי שהם.
כמה עולה חשבון שנשכח?
ניקח לדוגמה חשבון שבו נצברו 50 אלף שקל, ודמי הניהול מהצבירה בו עומדים על 0.5%. המשמעות היא עלות של 250 שקל בשנה - גם בלי שהופקד בחשבון שקל אחד חדש.
עכשיו נניח שיש לאותו חוסך שלושה חשבונות כאלה ממקומות עבודה קודמים. העלות המצטברת עשויה להגיע ל-750 שקל בשנה, רק מעצם החזקת הכספים בשלושה חשבונות נפרדים. ככל שהסכומים או שיעורי דמי הניהול גבוהים יותר, גם העלות עשויה לגדול.
לצד העלות הכספית יש היבט נוסף: חשבון פנסיה לא פעיל בדרך כלל אינו ממשיך לשאת את הכיסוי הביטוחי שהיה בו בתקופת ההפקדות הפעילות. כלומר, החיסכון ממשיך להיות מנוהל ולשאת עלויות, אך ייתכן שהכיסוי הביטוחי לנכות ולשארים כבר אינו בתוקף.
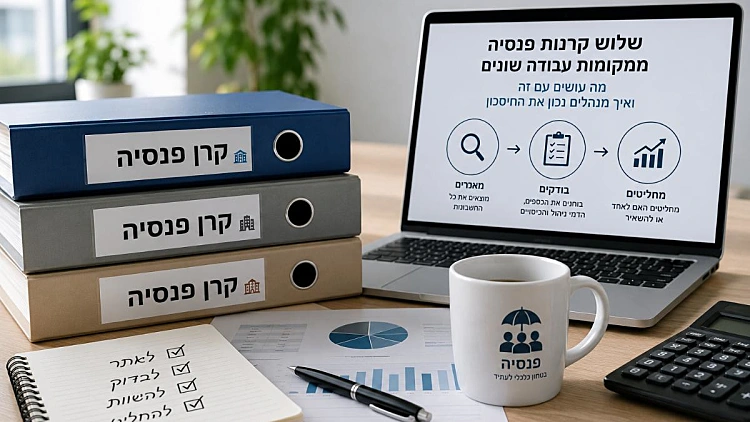
מכאן מתחילה הבדיקה: קודם מאתרים את כל החשבונות, אחר כך בוחנים מה יש בכל אחד מהם, ורק אז בודקים אם איחוד הוא הצעד המתאים.
שלב ראשון: איך מאתרים פנסיה ישנה?
הצעד הראשון הוא להבין כמה חשבונות קיימים בכלל. רשות שוק ההון מפעילה שירות ממשלתי חינמי המאפשר לקבל מידע אישי על חסכונות פנסיוניים לא פעילים, ובהם קרנות פנסיה, קופות גמל, קרנות השתלמות וביטוחי חיים בעלי מרכיב חיסכון. כדי להשתמש בשירות יש להיכנס ל"מנוע לאיתור חסכונות פנסיוניים" באתר הרשות, ולהזדהות באמצעות מספר תעודת זהות ותאריך הנפקת התעודה.
הפלט שמתקבל הוא נקודת הפתיחה: הוא מאפשר לזהות באילו גופים קיימים חשבונות לא פעילים, ולאחר מכן לפנות אליהם כדי לקבל את הפרטים המלאים. מי שמעוניין בתמונה רחבה ומפורטת יותר של כלל החיסכון הפנסיוני, כולל חשבונות פעילים, יכול להשתמש גם בשירותי המסלקה הפנסיונית.
מה צריך לעשות? נכנסים למנוע איתור החסכונות של רשות שוק ההון, שומרים את תוצאות החיפוש ומרכזים את כל החשבונות שמופיעים בהן.
שלב שני: מה בודקים לפני שמאחדים?
איחוד חשבונות פנסיה יכול לפשט את ניהול החיסכון ולרכז את הכספים תחת חשבון אחד, אך הוא אינו פעולה שמתאים לבצע באופן אוטומטי בכל מצב. לפני שמחליטים, יש כמה נתונים בסיסיים שראוי לבדוק:
- שנת פתיחת הקרן: קרנות פנסיה ותיקות, שנסגרו להצטרפות עמיתים חדשים החל מאמצע שנות ה-90, דורשות בדיקה נפרדת. קרנות אלה סגורות להצטרפות מבוטחים חדשים מאז 1995, ולכן העברת כספים מהן מחייבת זהירות מיוחדת.
- הכיסוי הביטוחי: יש לבדוק האם באחד החשבונות קיים עדיין כיסוי לנכות או לשארים. אמנם הפסקת הפקדות אינה בהכרח מבטלת את הכיסוי באופן מיידי, אך לאחר תום תקופת הביטוח החשבון הלא-פעיל בדרך כלל אינו ממשיך לספק את הכיסוי של קרן פעילה.
- דמי הניהול: יש לבדוק מה גובה דמי הניהול המשולמים בכל חשבון ומהם התנאים שחלים עליו.
- הוותק בקרן שאליה מתכוונים להעביר: יש מקום לבדוק גם את הוראות הקרן ואת המשמעות של העברת הכספים מבחינת תקופות האכשרה והכיסוי הביטוחי.
- היתרה: גם גובה הסכום שנצבר בכל חשבון הוא נתון שחשוב להכיר לפני קבלת החלטה.
החריג המשמעותי ביותר הוא קרנות ותיקות: העברת כספים מהן עלולה להיות כרוכה בוויתור על זכויות שאינן ניתנות לשחזור. במקרה כזה נדרשת בחינה פרטנית לפני פעולה.
מה צריך לעשות? יש לעבור על הדוחות השנתיים או על פרטי החשבונות, ולרשום לצד כל קרן את השנה בה נפתחה, היתרה, דמי הניהול והכיסוי הביטוחי.
שלב שלישי: איך מבצעים ניוד חשבונות פנסיה?
לאחר בדיקת הנתונים וההחלטה לרכז את החשבונות, בוחרים את קרן היעד ומגישים את בקשת העברת הכספים דרך הקרן המקבלת. התהליך יכול להתבצע באופן דיגיטלי, ואין צורך לבצע משיכה של הכספים לחשבון הבנק.
בדרך כלל, ניוד ישיר בין מוצרי חיסכון פנסיוני בהתאם להוראות הדין אינו כרוך במשיכת הכספים לחשבון הבנק ואינו יוצר אירוע מס.
מה צריך לעשות? לאחר בחינת הנתונים, ניתן לבחור קרן יעד בהתאם לצורכי החוסך ולתנאים הרלוונטיים, ולהגיש בקשת ניוד באתר האינטרנט של החברה המנהלת.
ומה לגבי איחוד חשבונות אוטומטי?
כברירת מחדל, קיימת בישראל מערכת שנועדה לצמצם את תופעת החשבונות הלא-פעילים. במסגרת הליך הצטרפות לקרן פנסיה פעילה, החברה המנהלת יכולה לאתר חשבונות לא פעילים בקרנות פנסיה אחרות ולפעול להעברת הכספים לחשבון הפעיל. ההליך נעשה באופן אוטומטי, אלא אם העמית מודיע שאינו מעוניין באיחוד.
המשמעות המעשית היא שאיחוד אוטומטי אינו מחליף בהכרח בדיקה יזומה של החיסכון. המנגנון אינו מחליף בחינה של התנאים בחשבון שאליו מועברים הכספים, לרבות דמי הניהול ומאפייני החיסכון. לכן, גם אם החשבון כבר אוחד, יש מקום לבדוק היכן נמצאים הכספים ומהם התנאים בחשבון החדש.
מה צריך לעשות? ניתן לבצע גם בדיקה עצמאית של מפת החסכונות ושל החשבון שאליו הועברו הכספים.
חשבון פנסיה שנשכח אינו נעלם, אבל הוא עשוי להמשיך לשאת עלות גם ללא הפקדות חדשות. איתור החשבונות הוא צעד שניתן לבצע באופן עצמאי, ורק לאחר מכן נכון לבחון את האפשרות של איחוד.
שאלות ותשובות
איך יודעים אם יש לי קרנות פנסיה לא פעילות? באמצעות מנוע איתור החסכונות הפנסיוניים של רשות שוק ההון אפשר לקבל מידע על חשבונות לא פעילים הרשומים על שמך. השירות חינמי והזדהות כוללת מספר תעודת זהות ותאריך הנפקת התעודה.
האם קרן פנסיה לא פעילה ממשיכה לגבות דמי ניהול? כל עוד קיימת יתרה בחשבון, ניתן לגבות דמי ניהול מהצבירה. לדוגמה, 0.5% על 50,000 שקל הם 250 שקל בשנה, גם בלי הפקדות חדשות.
מה זה איחוד חשבונות אוטומטי? זהו מנגנון שבמסגרתו, בעת הצטרפות לקרן פנסיה פעילה, ניתן לאתר חשבונות לא פעילים ולפעול להעברת הכספים לחשבון הפעיל. ההליך מתבצע ללא פעולה אקטיבית מצד החוסך, אלא אם הוא מציין במפורש שלא לעשות זאת.
האם תמיד כדאי לאחד את כל החשבונות לאחד? ריכוז כמה חשבונות עשוי לפשט את ניהול החיסכון, אך קרן פנסיה ותיקה היא חריג מהותי, משום שהעברת הכספים ממנה עלולה לפגוע בזכויות שאינן ניתנות לשחזור. לכן, יש מקום להתייעצות עם בעל.ת רישיון פנסיוני ולבדוק מה הפעולה המתאימה ביותר לנתונים שלך.
המידע לעיל נכון ליום 13.8.26 ומוגש כמידע כללי בלבד. אין האמור מהווה ייעוץ משפטי, המלצה ו/או חוות דעת, ואין בו כדי להוות תחליף להוראות החוק ו/או התקנון ו/או תחליף לייעוץ ו/או שיווק פנסיוני אישי ו/או ייעוץ מס המותאמים לצרכי הלקוח ולמאפיינים ולצרכים האישיים של כל אדם, או התחייבות של החברה להשגת תשואות. בכפוף להוראות ההסדר התחיקתי, תקנוני קרנות הפנסיה ונהלי החברה המנהלת, כפי שיהיו מעת לעת. השימוש במידע הוא על אחריותו הבלעדית של המשתמש. בכפוף להוראות תקנון קרן הפנסיה ונהלי החברה המנהלת.